[Weekly] 실전 자동매매 주간 리포트 (10/2/2026 주)
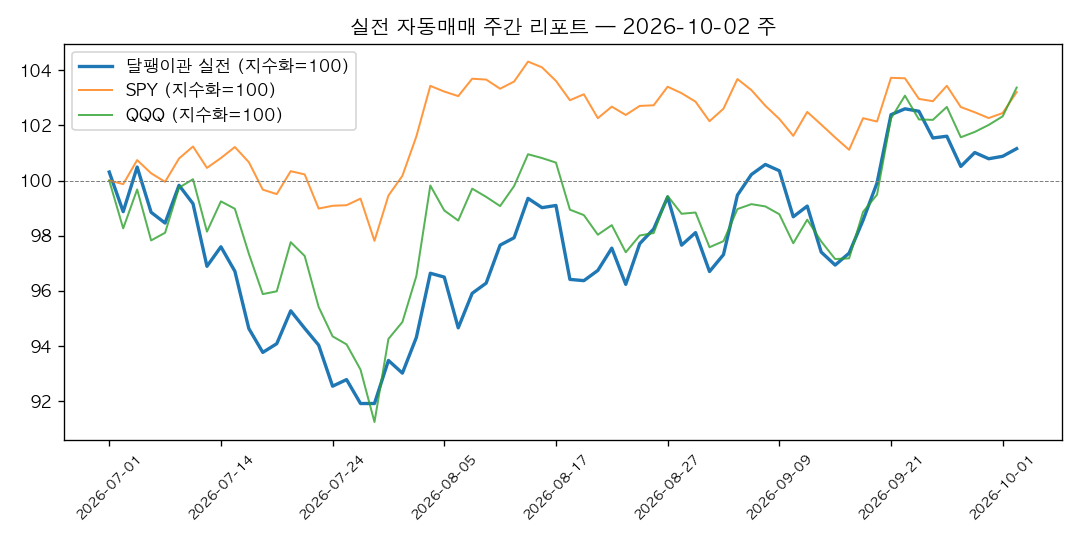
달팽이관(Cochlear) 전략 실계좌의 주간 현황입니다. 신뢰를 위해 실계좌 결과를 그대로 공개하되, 금액이 아닌 수익률(%) 기준으로 정리합니다.
실계좌 요약
| 항목 | 값 |
|---|---|
| 주간 수익률 | -0.44% |
| 누적 수익률 (7/1 실전 개시 이후) | +1.15% |
| 최대 낙폭(MDD, 개시 이후) | -8.52% (7/28 최저) |
| 이번 주 전략 체결 | 진입 10건 · 청산 12건 |
| 전략 보유 종목 수 | 11개 |
| 주식 노출 | 32.8% |
자산 구성 — 계좌의 절반은 주식이 아닙니다
| 구분 | 비중 |
|---|---|
| 주식 (전략 보유 11종목) | 32.8% |
| 현금성 자산 (초단기 국채 ETF) | 65.8% |
| 현금 | 1.5% |
이번 주 계좌의 65.8%는 주식이 아니라 현금성 자산(만기 3개월 이내 국채 ETF)이었습니다. 아래 수익률과 벤치마크 비교를 읽으실 때 이 점을 먼저 감안해 주세요 — 주식 노출이 32.8%인 계좌를 지수 100%와 나란히 놓으면 비교가 성립하지 않습니다.
벤치마크 대비
| 구간 | 달팽이관 실전 | SPY | QQQ | IWM |
|---|---|---|---|---|
| 주간 | -0.44% | -0.22% | +0.68% | -0.16% |
| 누적 (7/1 이후) | +1.15% | +3.06% | +1.79% | -6.30% |
현금성 자산을 빼고 주식 부분만 떼어 보면 이번 주 -0.22%입니다. 같은 주 SPY(-0.22%) 대비 -0.00%p 뒤졌습니다. 누적으로는 SPY에 -1.91%p 뒤져 있습니다 — 감추지 않고 적습니다. ※ 위 비교는 주식 노출률만 보정한 것입니다. 보유 11종목 집중 포트폴리오는 개별 종목의 베타·변동성이 분산 지수보다 커서, 지수와 나란히 두는 것은 방향 참고용이지 위험 조정 비교가 아닙니다.
무엇이 이번 주 수익률을 만들었나
| 구분 | 비중 | 종목 수 | 주간 등락(비중가중) | 포트폴리오 기여 |
|---|---|---|---|---|
| Technology | 23.7% | 8개 | -0.08% | -0.02%p |
| Energy | 3.1% | 1개 | +2.01% | +0.06%p |
| Telecommunications | 3.1% | 1개 | +0.39% | +0.01%p |
| Health Care | 2.9% | 1개 | -4.46% | -0.13%p |
| 주식 소계 | 32.8% | 11개 | -0.22% | -0.07%p |
| 현금성 자산 | 65.8% | 1개 | +0.09% | +0.06%p |
| 현금 | 1.5% | — | — | +0.00%p |
| 잔차 (주중 비중 변동) | — | — | — | -0.43%p |
| 합계 = 주간 수익률 | 100.0% | -0.44% |
보유 11종목 중 5종목이 올랐고 6종목이 내렸습니다. 가장 크게 보탠 쪽은 Energy(+0.06%p), 가장 많이 깎아먹은 쪽은 Health Care(-0.13%p)였습니다. 표의 '잔차'는 주중에 비중이 바뀐 몫입니다 — 비중은 주말 시점 스냅샷이고 등락은 월~금이라 그 차이가 남습니다. 표가 스스로 검산되도록 숨기지 않고 한 줄로 뒀습니다.
전략은 이번 주 무엇을 했나
이번 주 전략은 진입 10건, 청산 12건을 냈습니다. 현재 보유분의 보유 경과는 2~49일입니다(달력 기준). 이 전략은 매주 사고파는 방식이 아니라 보유 기간이 다 찬 종목을 한 번에 정리하고 다시 채우는 구조입니다. 개시 이후 전략이 실제로 주문을 낸 날은 9일뿐입니다(7/1, 8/13, 8/14, 9/14, 9/15, 9/17, 9/28, 9/29, 9/30). 매매가 없는 주는 고장이 아니라 규칙이 기다리는 중입니다. 이번 주 체결 23건 중 1건은 전략이 아니라 계좌 운용(현금을 현금성 자산으로 옮김) 쪽 주문이라, 위 '전략 체결' 집계에서 분리했습니다.
본 리포트는 매주 토요일 자동 발행되며, 투자 권유가 아닙니다.
Comments
Post a Comment